

Faris, 38 tahun, tidak pernah merancang untuk menjadi “pelan persaraan” ibu bapanya.
Namun, hari ini, setiap bulan, sebahagian daripada pendapatan bulanannya digunakan untuk membantu mereka menampung kehidupan harian. Hal ini bukan kerana beliau tidak rela, tetapi kerana keadaan memerlukan.
Faris mempunyai seorang isteri dan tiga orang anak. Beliau menyara keluarga sepenuhnya, manakala isterinya ialah seorang suri rumah. Kehidupan mereka sederhana tetapi stabil, dengan pekerjaan tetap, perbelanjaan terkawal dan sedikit simpanan untuk masa hadapan.
Bagaimanapun, kestabilan itu mula berubah apabila ibu bapanya bersara tanpa pendapatan tetap yang mencukupi. Pada peringkat awal, simpanan persaraan mereka kelihatan memadai. Namun, apabila kos makanan, rawatan kesihatan, pengangkutan dan keperluan asas terus meningkat, simpanan itu semakin berkurangan.
Keadaan ini mungkin bukan berpunca daripada kegagalan mengurus kewangan. Sebaliknya, hal ini mencerminkan realiti baharu bahawa rakyat Malaysia kini hidup lebih lama selepas bersara, manakala kos sara hidup pula semakin meningkat.
Kini, Faris membantu menampung jurang tersebut sedikit demi sedikit, supaya ibu bapanya dapat meneruskan kehidupan dengan lebih selesa.
Kisah Faris bukan kes terpencil. Ia menggambarkan tekanan yang semakin dirasai oleh banyak keluarga di Malaysia.
Isu persaraan tidak lagi boleh dilihat hanya sebagai persoalan sama ada seseorang mampu menyimpan secukupnya. Ia juga berkait rapat dengan tahap pendapatan, kestabilan pekerjaan, corak caruman, kos sara hidup dan sejauh mana perlindungan persaraan dapat dinikmati oleh semua lapisan masyarakat.
Bagi pekerja sektor formal, simpanan persaraan banyak bergantung pada pendapatan dan caruman yang konsisten sepanjang tempoh bekerja. Namun, bagi pekerja ekonomi gig, bekerja sendiri, pekerja sektor tidak formal, wanita yang keluar daripada pasaran kerja, serta suri rumah, perlindungan persaraan sering kali lebih terhad.
Ini bermakna, bagi sebahagian rakyat Malaysia, cabaran sebenar bukan sekadar jumlah simpanan yang tidak mencukupi, tetapi ketiadaan perlindungan persaraan yang berterusan sejak awal usia bekerja.
Apabila simpanan ibu bapa tidak mencukupi, anak-anak sering menjadi jaringan keselamatan terakhir. Sokongan ini selari dengan nilai kekeluargaan masyarakat Malaysia. Namun di sebalik nilai tersebut, wujud kesan kewangan yang jarang dibincangkan secara terbuka.
Dalam keluarga seperti Faris, sebahagian pendapatan bulanan perlu digunakan untuk menyokong ibu bapa yang telah bersara, di samping menanggung keperluan keluarga sendiri.
Inilah tekanan generasi ‘sandwic‘, iaitu golongan yang perlu memenuhi keperluan diri, keluarga dan ibu bapa secara serentak. Mereka mungkin tidak berdepan dengan krisis besar yang jelas kelihatan, tetapi dibebani komitmen kecil yang berpanjangan.
Dari semasa ke semasa, tanggungjawab ini boleh mengurangkan ruang untuk menyimpan, melabur, memiliki rumah, membiayai pendidikan anak-anak dan membina simpanan persaraan mereka sendiri.
Jika tidak ditangani, kekurangan simpanan hari ini boleh menjadi beban kepada generasi seterusnya.
Keperluan Pembaharuan Sistem Persaraan
Malaysia telah membina asas sistem persaraan yang baik. Namun, perubahan demografi, corak pekerjaan dan kos sara hidup menuntut pendekatan yang lebih menyeluruh, inklusif dan berdaya tahan.
Dengan jangka hayat yang semakin panjang, tempoh persaraan kini boleh mencecah 20 tahun atau lebih. Pada masa yang sama, kos kesihatan, perumahan, makanan dan keperluan asas terus meningkat. Persaraan tidak lagi boleh bergantung sepenuhnya kepada simpanan individu semata-mata, terutama apabila pendapatan semasa masih terhad bagi sebahagian besar pekerja.
Oleh itu, pembaharuan sistem persaraan perlu memberikan tumpuan kepada beberapa perkara. Pertama, memperluas liputan perlindungan kepada pekerja ekonomi gig, bekerja sendiri, pekerja sektor tidak formal, wanita dan suri rumah. Kedua, memperkukuh kecukupan simpanan melalui insentif, padanan caruman dan skim tambahan yang lebih mudah diakses. Ketiga, mempertimbangkan perlindungan asas yang lebih bersasar bagi warga emas yang tidak mempunyai pendapatan mencukupi.
Keempat, agenda persaraan perlu bergerak seiring dengan agenda gaji progresif, pekerjaan berkualiti dan perlindungan sosial yang lebih luas. Tanpa pertumbuhan pendapatan yang mampan, kemampuan rakyat untuk menyimpan akan terus terbatas.
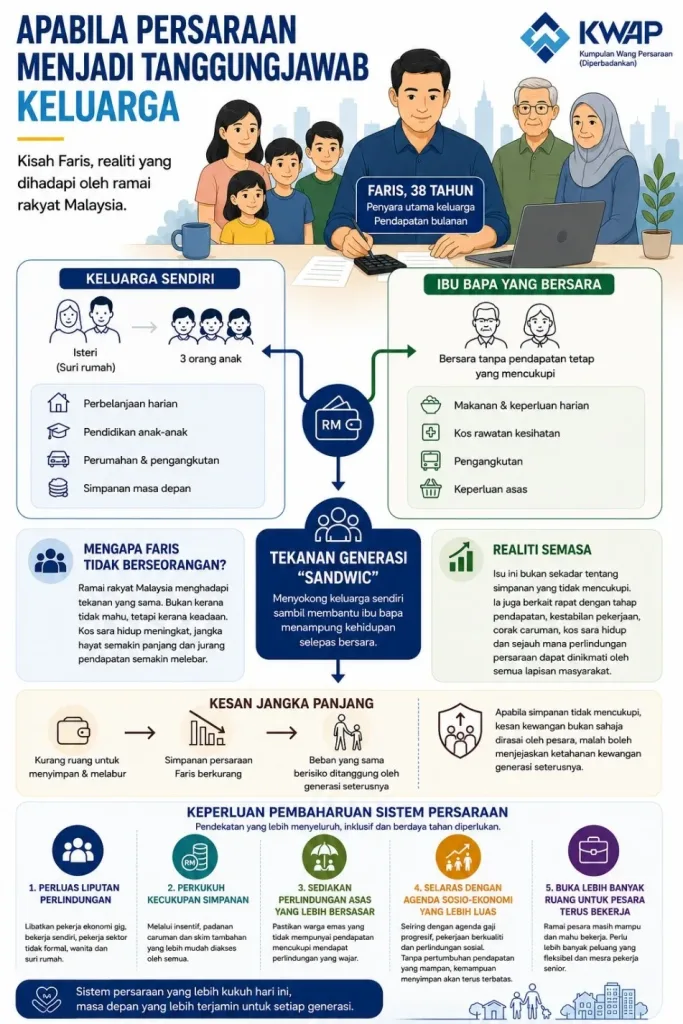
Kelima, negara perlu membuka lebih banyak ruang kepada pesara yang masih mampu dan mahu bekerja. Ramai pesara yang mempunyai pengalaman, kemahiran dan keupayaan untuk menyumbang, tetapi berdepan dengan kekangan peluang pekerjaan, waktu bekerja yang kurang fleksible dan kesediaan majikan untuk menerima pekerja senior.
Pekerjaan separuh masa, waktu kerja fleksibel, latihan semula, insentif pengambilan pekerja senior dan tempat kerja mesra usia umpamanya, boleh membantu pesara menjana pendapatan tambahan tanpa menjejaskan kesejahteraan mereka.
Kisah Faris menunjukkan bahawa isu persaraan bukan hanya berkaitan dengan warga emas. Ia turut melibatkan generasi yang masih bekerja, anak-anak yang sedang membesar dan kestabilan kewangan keluarga secara keseluruhan.
Apabila sistem persaraan tidak cukup kukuh, tanggungjawab itu tidak hilang. Ia hanya berpindah daripada institusi kepada keluarga, daripada dasar awam kepada pendapatan bulanan anak-anak, dan daripada satu generasi kepada generasi seterusnya.
Malaysia memerlukan sistem persaraan yang bukan sahaja membantu rakyat menyimpan, tetapi juga melindungi mereka yang tertinggal, menyokong keluarga yang menanggung beban, dan membuka ruang kepada pesara yang masih mampu untuk terus menyumbang.
Pembaharuan sistem persaraan bukan sekadar langkah perubahan kewangan. Usaha ini ialah pelaburan sosial bagi memastikan setiap generasi dapat menua dengan lebih terjamin, tanpa mewariskan beban yang semakin berat kepada keluarga mereka.